2025年钢压延加工行业前景展望 转型与机遇并存的关键之年
钢压延加工是钢铁产业链中将粗钢转化为板材、型材、管材等高附加值产品的核心环节,直接决定钢材的性能、精度和表面质量。2025年作为“十四五”规划的收官之年和“十五五”的前奏,钢压延加工行业前景究竟如何?本文从市场需求、技术趋势、政策导向和挑战四个维度展开分析。
一、需求端:结构调整深化,高端化趋势明显
2025年,钢压延加工的下游需求将呈现“总量趋稳、结构分化”的格局。
建筑与基建用钢需求承压。 房地产行业仍处于调整期,新开工面积难以显著反弹,传统螺纹钢、线材等长材压延产品的需求增长空间有限。但城市更新、地下管网改造、保障性住房建设等领域将提供一定的需求托底。
制造业用钢成为主引擎。 新能源汽车、风电光伏、高端装备制造、造船、家电等行业对高强度、轻量化、耐腐蚀钢种的需求持续上升。例如:
- 新能源汽车对高强钢、硅钢(驱动电机用)的需求旺盛;
- 风电塔筒和叶片对中厚板、特殊型钢的精度要求不断提高;
- 造船业回暖带动宽厚板和型钢压延加工量增长。
出口结构优化。 2025年钢材直接出口面临贸易壁垒压力,但间接出口(如含钢制成品)仍将增长。高附加值冷轧板、涂镀板、无缝管等产品的出口竞争力取决于压延加工的技术水平。
总体判断:2025年钢压延加工总量需求与2024年基本持平或微降,但高牌号硅钢、汽车用高强钢、耐蚀合金等高端产品需求增速可达5%~8%。
二、技术趋势:智能化、绿色化、精密化
2025年,钢压延加工技术将加速向“智改数转绿提”方向演进。
1. 智能制造深度落地。 头部企业已部署AI驱动的轧制力预报、板形闭环控制、无人天车和机器人喷号系统。2025年,5G+工业互联网将在中小压延企业普及,实现全流程质量追溯。预计热轧和冷轧产线的数字孪生覆盖率将超过30%。
2. 绿色低碳技术刚性约束。 在“双碳”目标下,钢压延加工的能耗和排放标准趋严。2025年:
- 电炉短流程+近终形轧制(如薄板坯连铸连轧)比例提升;
- 加热炉富氧燃烧、低温轧制技术降耗15%以上;
- 酸再生、废酸回收、废水零排放等环保设施成为标配。
3. 精密轧制与柔性化生产。 新能源汽车用硅钢要求厚度公差±1μm以内,极片用超薄带(0.1mm以下)压延工艺成为竞争高地。小批量、多规格的柔性轧制能力将帮助企业在细分市场建立护城河。
三、政策与格局:集中度提升,产能置换趋严
2025年是钢铁行业产能置换政策收紧的关键节点。工信部要求全国粗钢产能控制在10亿吨以内,压延加工环节的落后轧机(如复二重式、横列式等)将强制淘汰。
- 兼并重组加速: 中国宝武、鞍钢、沙钢等龙头继续整合区域压延产能,中小压延企业若无法实现差别化、专业化,生存空间将被挤压。
- 标准升级: 新版《钢铁行业规范条件》对压延产品的尺寸精度、表面缺陷、力学性能提出更高要求。不合规产能面临关停。
- 区域转移: 部分压延加工产能向沿海临港基地(如湛江、防城港)和西部绿电丰富地区转移,以降低物流成本和使用绿电。
预计到2025年底,前10家钢企的压延加工产量占比将从2023年的约42%提升至48%以上。
四、主要挑战
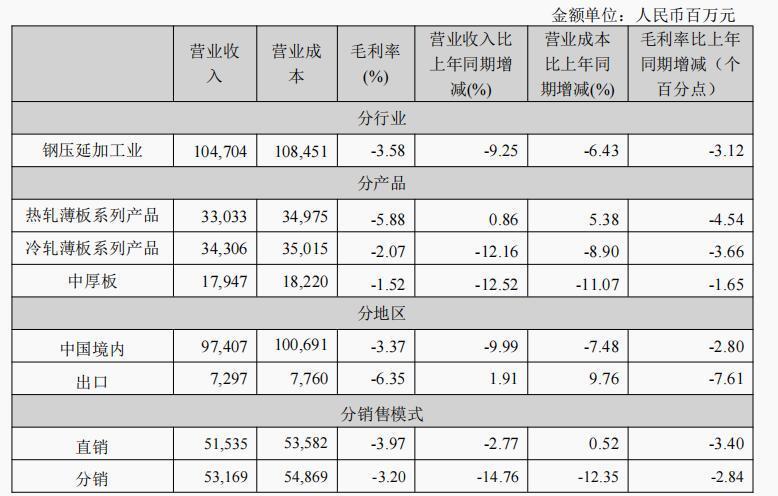
- 成本压力: 铁矿石、焦炭价格波动,叠加电费上涨,压延加工利润微薄(热轧吨钢毛利常年在100~300元),企业需靠高附加值产品突围。
- 人才缺口: 既懂轧制工艺又懂数字化建模的复合型工程师严重短缺。
- 同质化竞争: 普通冷轧板、镀锌板等仍存在产能过剩,价格战频发。
五、结论与建议
2025年钢压延加工行业不是“夕阳产业”,而是进入深度分化期。前景属于那些敢于在技术、品种和绿色化上投入的企业。具体建议:
- 聚焦细分市场: 瞄准新能源、军工、核电等高端领域,开发专用压延产品;
- 拥抱智能化: 优先部署板形控制和缺陷检测AI系统,提升成材率1%~2%;
- 布局绿钢压延: 使用绿电和氢基加热,对接汽车、家电客户的低碳采购要求;
- 加强协同合作: 与上游炼钢、下游冲压用户建立联合研发平台,缩短新品导入周期。
2025年,钢压延加工将从“规模扩张”彻底转向“质量效益”。能够做到“薄、精、绿、智”的企业,将在新一轮竞争中占据先机。
如若转载,请注明出处:http://www.sdzhongliansteel.com/product/11.html
更新时间:2026-09-15 06:24:43