2024年钢压延加工行业深度分析 现状、竞争格局与未来发展趋势
一、行业概述
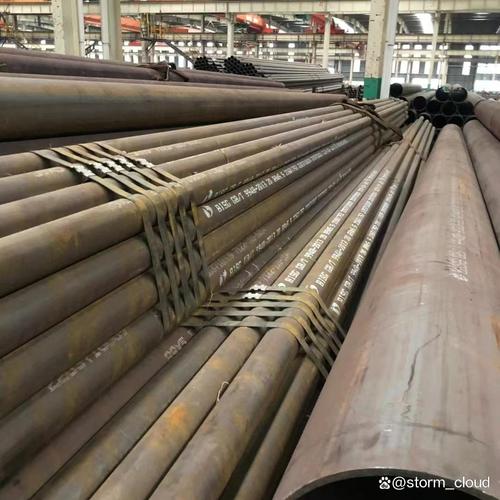
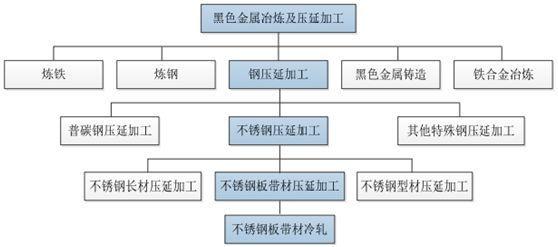
钢压延加工是指将钢锭、钢坯等原材料通过轧制、锻造、挤压等压力加工方式,生产出板材、管材、型材、线材等各类钢材产品的过程。作为钢铁工业产业链的中游核心环节,钢压延加工的产品广泛用于建筑、机械、汽车、家电、船舶、能源等领域,是支撑国民经济发展的基础性行业。根据国民经济行业分类,钢压延加工涵盖热轧、冷轧、中厚板、型钢、钢管、线棒材等多个细分品类。
二、2024年行业发展现状
1. 市场规模与产量
2024年,中国钢压延加工行业延续了“总量庞大、增速放缓”的特征。根据国家统计局及中国钢铁工业协会数据,1-9月全国粗钢产量约7.68亿吨,同比下降约1.5%;钢材产量(含重复材)约10.5亿吨,同比小幅增长。钢压延加工行业作为钢材产出的直接实现环节,产量规模总体保持高位,但受下游需求结构调整影响,板带材与长材走势分化——制造业用板带材需求相对稳定,建筑用长材需求则因房地产调整而有所回落。
从细分产品看:热轧板卷、冷轧板卷、镀锌板等板材品类产量维持增长,尤其高牌号无取向硅钢、高强汽车板等高端产品增速较快;螺纹钢、线材等建筑钢材产量下滑;无缝管、焊管产量受能源管道与基建项目支撑保持平稳。
2. 进出口情况
2024年中国钢材出口延续增长态势,1-9月出口钢材约8071万吨,同比增长约21%,创历史同期新高。出口结构中以板材、管材为主,但出口均价有所下降,一定程度上反映国际市场竞争加剧及国内价格优势。进口钢材约518万吨,同比下降约9%,进口产品主要集中在高端汽车板、家电极薄板、特殊用途管材等领域,说明国内高端产品仍存在一定供给缺口。
3. 价格与效益
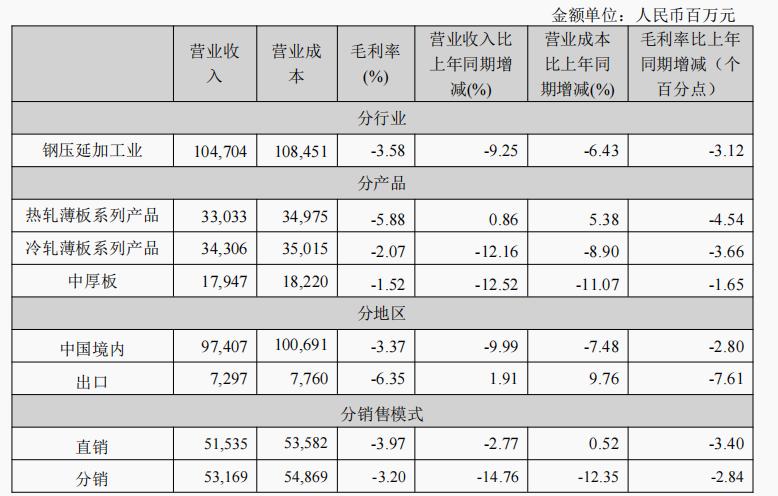
2024年钢材价格整体呈震荡偏弱走势。由于铁矿石、焦炭等原料价格虽有回落但成本支撑仍在,而下游需求恢复不及预期,钢压延加工行业利润空间受到挤压。据中钢协统计,重点统计钢铁企业销售利润率仅约1.5%左右,部分中小型压延加工企业处于微利或亏损状态。分品类看,冷轧、涂镀等深加工产品利润相对较好,而普通热轧、螺纹钢等盈利压力较大。
三、行业竞争格局
1. 市场集中度
中国钢压延加工行业市场集中度偏低。粗钢产量CR10约为42%,但钢压延加工环节企业数量众多,尤其是中小型轧钢厂、钢管厂遍布全国,导致同质化竞争激烈。头部企业如中国宝武、鞍钢、首钢、沙钢、中信泰富特钢等,在板材、特种钢领域占据主导地位,而建筑钢材及普通管材则竞争更为分散。
2. 区域分布
行业呈现显著的区域集聚特征。长三角地区(江苏、浙江、上海)以板材、特钢、不锈钢为主,代表企业有宝武、沙钢、南钢等;环渤海地区(河北、山东、辽宁)以建筑钢材、型材、管材为主,如河钢、山钢、日照钢铁;中西部地区依托资源优势发展长材及板带,如华菱钢铁、柳钢等。广东、福建等华南地区以不锈钢、冷轧及涂镀产品为特色。
3. 企业类型与竞争策略
- 大型国有及民营龙头:通过规模化、品种高端化、产业链一体化构建壁垒,并向“材料服务商”转型,提供剪切、配送、加工等增值服务。
- 中小型民营企业:聚焦区域市场或细分品类,如窄带钢、异型钢管、冷弯型钢等,以灵活经营和成本优势取胜,但面临环保、资金、技术等多重压力。
- 外资及合资企业:在高端汽车板、硅钢、精密带钢等领域技术领先,如宝钢与新日铁住金合资公司、浦项在中国运营的加工中心等。
四、2023-2029年发展趋势分析
1. 需求结构深度调整
- 房地产:长期来看,房地产用钢需求已过峰值,未来将缓慢下行,拖累螺纹钢、线材等长材消费。
- 制造业:新能源汽车、高端装备、家电、造船、风电等制造业用钢保持增长,尤其高强钢、轻量化材料、耐蚀钢等需求提升。
- 基建:“十四五”及后续基建项目聚焦能源、交通、水利等领域,对钢管、型钢、中厚板形成稳定支撑。
- 出口:受国际贸易摩擦及碳边境调节机制影响,出口面临不确定性,但“一带一路”沿线国家需求及区域全面经济伙伴关系协定(RCEP)红利仍存,预计出口维持较高水平但增速回落。
2. 供给侧结构性改革深化
- 产能置换与超低排放:继续推进落后产能退出,2025年底前完成超低排放改造,环保成本上升加速中小企业出清。
- 兼并重组:政策鼓励龙头企业实施跨区域、跨所有制兼并重组,提高产业集中度,预计CR10将逐步提升至45%-50%。
- 低碳转型:氢冶金、电炉短流程、碳捕集利用与封存等低碳技术进入示范推广阶段。钢压延加工环节的加热炉节能改造、余热回收、绿电应用成为重点。
3. 产品高端化与差异化
- 高端板材:汽车用高强钢、无取向硅钢、取向硅钢、家电板、船舶及海工用钢等自给率进一步提升。
- 特殊钢及合金:航空航天、核电、油气开采等领域的需求推动高温合金、耐蚀合金、钛合金等高端产品研发与产业化。
- 深加工与服务化:剪切、落料、激光切割、冲压等加工配送服务市场扩大,钢压延企业向下游延伸价值链。
4. 智能制造与数字化
- 基于工业互联网的智能轧制、无人化库区、AI质量预测等应用加速落地。
- 数字孪生技术用于轧线工艺优化和设备预测性维护,提升成材率与生产效率。
- 区块链技术在钢材质量追溯、供应链金融中开始探索。
5. 绿色低碳发展
- 吨钢碳排放强度下降成为硬约束,压延加工环节的燃气加热炉将逐步被电加热、感应加热替代。
- 废钢资源回收利用比例提高,电炉钢占比目标从目前的10%提升至2025年的15%,2030年达到20%以上,利好短流程压延加工。
- 绿色产品认证与环境产品声明体系建设推动全生命周期评价。
五、投资与风险提示
投资机会
- 高端板材及特种钢材生产线技改项目。
- 废钢加工配送、电炉短流程炼钢及配套轧制。
- 钢材深加工及物流配送中心。
- 智能制造解决方案与节能环保服务。
主要风险
- 宏观经济下行导致需求萎缩。
- 原燃料价格大幅波动侵蚀利润。
- 国际贸易壁垒与汇率风险。
- 环保政策加码带来的合规成本。
- 产能过剩矛盾尚未根本解决,行业竞争激烈。
六、结论
2024年钢压延加工行业正处于由“规模扩张”向“质量效益”转变的关键期。短期来看,需求偏弱、成本高企、盈利承压的局面仍将延续;中长期来看,制造业升级、绿色低碳、智能制造和兼并重组将驱动行业格局重塑。预计2023-2029年,中国钢压延加工行业产量将保持高位波动,年均增速在0.5%-1.5%之间,高端产品占比持续提升,行业集中度稳步提高,碳足迹管理与数字化能力成为企业核心竞争力。企业需加快产品结构调整、推进降本增效、布局低碳技术,以在激烈竞争中实现可持续发展。
如若转载,请注明出处:http://www.sdzhongliansteel.com/product/22.html
更新时间:2026-10-31 11:40:59